Ознакомился с оценками консалтинговой компании «Яков и партнёры» (импортозамещённая McKinsey из бывших менеджеров оной) о том, как цифровой рубль принесёт России сотни миллиардов рублей в год.
За первые шесть месяцев 2006 года, по данным Росстата, прирост потребительских цен составил 6,2% против 8% за аналогичный период прошлого года. Одним из ключевых факторов, определивших такую динамику, стала ситуация на валютном рынке. В нынешнем году Банк России как никогда жёстко взял курс на укрепление как номинальной, так и реальной стоимости российской национальной валюты. За первое полугодие реальный курс рубля вырос на 9,7% по отношению к доллару США и на 4,7% по отношению к евро. Реальный эффективный курс российской валюты увеличился на 6,7%.
Столь чётко выраженная курсовая политика привела к изменению условий конкуренции на многих товарных рынках. С одной стороны, создаются более благоприятные условия для иностранных производителей, предлагающих всё более дешёвый импорт. С другой — сокращаются затраты у целого ряда отечественных товаропроизводителей, формирующих цены в зависимости от динамики стоимости иностранных комплектующих и сырья. Кроме того, такая позиция оказала и чисто психологическое влияние на уровень инфляционных ожиданий в стране.
Конкуренция растёт
Все эти события в совокупности привели к значительному усилению конкуренции на внутриотраслевых рынках, имеющих непосредственное влияние на динамику потребительских цен. Конъюнктурные опросы руководителей промышленных предприятий, проведённые в середине лета Институтом экономики переходного периода (ИЭПП), указывают, например, что в лёгкой промышленности две из трёх компаний оценивают уровень внутрироссийской конкуренции как «высокий». В пищевой промышленности доля таких предприятий — 63%. Для сравнения: в чёрной металлургии — отрасли, в основном ориентированной на экспорт, — схожие оценки уровня конкуренции высказывают лишь 38% компаний.
Сдерживание цен
Следствием усиления конкурентной борьбы на внутренних товарных рынках стало более осторожное отношение компаний реального сектора к изменению собственных отпускных цен. Как свидетельствуют результаты опросов ИЭПП, к началу июля цены повышал лишь 21% предприятий реального сектора, а 77% их не меняли. Для сравнения: ещё в середине весны каждое третье предприятие увеличивало цены, а воздерживались от подобных решений 65% компаний.
Следствием такого положения вещей стали итоговые цифры прироста цен производителей в обрабатывающих отраслях промышленности за первое полугодие 2006 года. За этот период прирост отпускных цен здесь не превысил 8,9%, в том числе в текстильном и швейном производстве — 0,9%, в пищевой промышленности, включая производство напитков и табака, — 4,6%, в производстве машин и оборудования — 5,1%.
Рост прибыли
По всей видимости, нынешняя ценовая стратегия в российской промышленности сохранится достаточно длительное время. Гарантией этого является динамика прибыли в последние месяцы. Результаты опросов руководителей промышленных компаний указывают, что впервые за долгое время среди них стали преобладать предприятия с увеличивающимися показателями реальной прибыли.
Сейчас её рост наблюдается у 31% компаний реального сектора против 25% всего два месяца назад. При этом в ближайшие месяцы ситуация будет лишь улучшаться. Согласно конъюнктурным опросам ИЭПП, к концу лета увеличение объёма прибыли ожидается уже на 36% предприятий. Сложившаяся ситуация свидетельствует, что нынешняя маркетинговая политика отечественных предприятий полностью соответствует новым курсовым реалиям и условиям конкуренции.
Цены на энергоносители
В то же время нельзя не отметить и факторы, которые могут привести к новому витку инфляции. Основным из них является перспективная динамика цен на энергоносители. По предварительной оценке, за первую половину 2006 года цены производителей природного газа выросли на 12,2%, сырой нефти — на 14,4%, бензина — на 16,7%. И в ближайшие месяцы можно ожидать некоторого ускорения динамики цен на энергетические ресурсы под влиянием общей ситуации на мировых рынках, а также сезонных изменений внутреннего спроса на отдельные виды топлива.
По прогнозам, только за июль—август 2006 года цены производителей природного газа вырастут на 2,6%, сырой нефти — на 4,6%, автомобильного бензина — на 6,4%, топочного мазута — на 19,4%. В итоге отпускные цены в секторе добычи топливно-энергетических полезных ископаемых за указанный период увеличатся на 3,8%, а в производстве нефтепродуктов — на 9,1%.
Практика свидетельствует, что подобная динамика стоимости энергоносителей сказывается на изменениях структуры затрат спустя несколько месяцев. А первой реакцией на рост затрат в российской промышленности является «жертвование» компаниями части прибыли при неизменном уровне отпускных цен с целью удержания достигнутого уровня спроса. С точки зрения краткосрочных прогнозов инфляции такая модель поведения, если она сохранится, будет означать возможное ускорение инфляции лишь в октябре—ноябре.
Прогноз
Общие ценовые показатели июля—августа в российской экономике вряд ли станут причиной беспокойства для правительства. По нашим оценкам, в июле прирост индекса потребительских цен не превысит 0,3%, агрегированного индекса инфляции — 0,7%. В августе значения этих показателей прогнозируются на уровне соответственно 0,1 и 0,5%.
Авторы — сотрудники институтов РАН (Александр Френкель, Наталия Райская, Яков Сергиенко, Ольга Матвеева).
Составляющие потребительской и промышленной инфляции
Показатели
Доля отдельных составляющих в индексах, %
Вклад в инфляцию, процентные пункты
2005 г.
2006 г.
2005 г.
2006 г.
Январь—июнь
Январь—август, прогноз
Январь—июнь
Январь—август, прогноз
Прирост потребительских цен
Продовольственные товары
42,7
43,3
43,0
3,9
3,1
3,2
Непродовольственные товары
33,7
32,7
32,4
2,1
0,7
0,9
Платные услуги населению
23,6
24,0
24,6
4,9
2,4
2,5
Всего
100,0
100,0
100,0
10,9
6,2
6,6
Прирост цен производителей
Добыча полезных ископаемых
20,1
18,7
18,9
8,9
2,8
3,5
Обрабатывающие производства
66,7
66,6
66,9
5,0
5,8
8,3
Производство и распределение электроэнергии, газа и воды
13,2
14,7
14,2
1,8
1,6
1,5
Всего
100,0
100,0
100,0
15,7
10,2
13,3
Рост цен в промышленности, %
Виды деятельности
2005 г.
2006 г.
Январь—июнь
Январь—июнь, оценка
Июль, прогноз
Август, прогноз
Январь—август, прогноз
Добыча полезных ископаемых
31,0
14,0
1,8
2,1
18,5
В том числе добыча топливно-энергетических полезных ископаемых
35,3
12,6
1,5
2,3
16,9
Обрабатывающие производства
8,1
8,9
2,0
2,0
13,3
В том числе производство пищевых продуктов, включая напитки, и табака
4,0
4,6
0,5
−0,2
4,9
Текстильное и швейное производство
4,2
0,9
0,3
0,5
1,7
Обработка древесины и производство изделий из дерева
7,3
4,6
0,0
0,2
4,8
Целлюлозно-бумажное производство; издательская и полиграфическая деятельность
9,4
3,7
0,9
0,5
5,2
Производство нефтепродуктов
26,7
25,2
4,6
4,3
36,5
Химическое производство
10,8
8,1
0,3
0,5
9,0
Производство прочих неметаллических минеральных продуктов
16,7
7,2
1,0
0,8
9,1
Металлургическое производство и производство готовых металлических изделий
5,4
10,5
−0,1
0,2
10,6
Производство машин и оборудования
10,4
5,1
0,4
0,3
5,9
Производство транспортных средств и оборудования
8,4
7,7
2,7
0,9
11,6
Производство и распределение электроэнергии, газа и воды
12,6
10,0
0,0
0,0
10,0
Промышленность в целом
13,4
10,2
1,8
1,0
13,3
Источники: Росстат, Институт экономики РАН.
Журнал «Финанс.» № 27 (164), 17–23 июля 2006 года. Рубрика «Экономика».
По предварительным оценкам, ВВП за 2006 год увеличился на 6,5%, промышленное производство — на 3,9%. При этом большинство остальных экономических показателей характеризовалось двузначными темпами роста.
Спрос на подъёме
Согласно опросам руководителей предприятий, проведённым Институтом экономики переходного периода (ИЭПП), спросовые условия развития промышленности значительно улучшились. Если в декабре 2005 года доля компаний, оценивающих спрос на свою продукцию как достаточный, составляла 54%, то год спустя их удельный вес достиг 63%.
При этом сокращение спроса стало гораздо реже упоминаться как причина усиления внутриотраслевой конкуренции: 22% против 40% годом ранее.
Включаемый в КИФ индекс портфеля заказов вырос со 113,5 пункта в начале года до 130,1 пункта в декабре. Впрочем, такая ситуация перестаёт быть удивительной, если взглянуть на динамику отдельных элементов совокупного спроса.
Экспортная прибыль
На протяжении всего года на рынках большинства сырьевых и энергетических товаров — основной статьи российской внешней торговли — спрос значительно превышал предложение, вследствие чего росли цены. По большинству экспортируемых видов металлов увеличение цен составило от 30 до 120%.
Благоприятной была и динамика цены нефти марки Urals. Если в начале года индикатор её стоимости, включаемый в КИФ, составлял 322,4 пункта, то в начале декабря — 331 пункт. На этом фоне стоимостной объём экспорта за 2006 год, по предварительной оценке, превысил $300,4 млрд, увеличившись на 23,3%.
Благоприятная экспортная динамика способствовала улучшению финансового состояния реального сектора. Значительно выросла совокупная прибыль предприятий.
По результатам опросов Центра экономической конъюнктуры при Правительстве РФ (ЦЭК), к декабрю оценка динамики прибыли в промышленности и удовлетворённость финансовым положением превысили соответственно 2% и 1%. Для сравнения: годом ранее аналогичные показатели были отрицательными и по модулю не превышали 3% каждый.
Составляющая КИФ, отражающая долю предприятий в «хорошем» и «нормальном» финансовом состоянии, показала неплохой рост: с 260,6 пункта в начале января до 271,8 пункта к декабрю.
Кредиты и инвестиции
Сочетание высоких темпов роста и улучшения финансового положения в промышленности не могло не привести к расширению заёмного и рыночного финансирования. Объём кредитных вложений в экономику достиг 564,2 пункта, увеличившись с январского уровня почти на 116 пунктов.
Российские предприятия активно привлекали средства не только внутри страны, но и за рубежом. 2006 год стал рекордным с точки зрения первичных размещений акций и долговых инструментов российских компаний на зарубежных рынках ценных бумаг.
Приток капитала стал одним из ключевых факторов беспрецедентного положительного сальдо счёта текущих операций, которое достигло $41,6 млрд в 2006 году. В частности, долг российского корпоративного сектора перед зарубежными инвесторами превысил $57,1 млрд против $54,4 млрд в 2005 году.
В результате индикатор вложений в основной капитал к декабрю достиг 194 пунктов против 164,8 пункта в начале года. В итоге кредитно-инвестиционный фактор стал основным «виновником» роста КИФ в 2006 году, обеспечив 49,8% его изменения.
Потребители не отстают
Впрочем, одними инвестициями дело не ограничилось. Вклад конечного потребительского спроса в динамику рыночной конъюнктуры оказался лишь немногим меньше.
К началу декабря реальные располагаемые денежные доходы населения выросли на 13,2 пункта относительно начала года, достигнув 157 пунктов. На этом фоне оборот розничной торговли увеличился со 185,5 до 210,4 пункта, а вклады населения в банки — с 495,6 до 579,7 пункта.
Суммарное влияние всех этих изменений на КИФ оказалось достаточно существенным, определив 42,1% его прироста.
Прогнозы и оценки
Таким образом, российская экономика вошла в новый год на волне подъёма. Всё говорит о том, что благоприятная конъюнктурная ситуация сохранится, хотя полностью избавиться от негативных воздействий вряд ли удастся.
Из-за коррекции цен на мировых топливно-сырьевых рынках значимость экспортного фактора в формировании экономического роста несколько сократится. Нельзя исключать и стабилизацию инвестиционной динамики.
В преддверии выборного 2008 года многие компании могут несколько сократить темпы наращивания вложений в основной капитал, несмотря на избыточное предложение ликвидности со стороны финансовой системы.
В чём можно не сомневаться, так это в потребительском спросе. С одной стороны, на его динамику будет влиять активная бюджетная поддержка, с другой — расширение кредитования со стороны банков. Следует также отметить достаточно высокие темпы роста доходов потребителей в частном секторе.
Составляющие конъюнктурного индекса «Финанс.»
Январь 1995 года = 100
Показатели предложения — производства
Показатель
На 01.12.06, пунктов
На 01.11.06, пунктов
Изменение за ноябрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за 11 месяцев, пунктов
Вклад в КИФ, пунктов
Грузооборот транспорта
144,4
142,8
+1,6
+0,18
141,2
+3,2
+0,35
Инвестиции в основной капитал
194,0
191,9
+2,1
+0,23
164,8
+29,2
+3,21
Численность безработных — обратная величина
101,4
98,2
+3,2
+0,29
107,1
−5,7
−0,51
Доля предприятий в «хорошем» и «нормальном» финансовом состоянии
271,8
268,8
+3,0
+0,30
260,6
+11,2
+1,12
Индекс портфеля заказов
130,1
128,6
+1,5
+0,06
113,5
+16,6
+0,66
Совокупный вклад в КИФ
—
—
—
+1,06
—
—
+4,83
Показатели спроса
Показатель
На 01.12.06, пунктов
На 01.11.06, пунктов
Изменение за ноябрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за 11 месяцев, пунктов
Вклад в КИФ, пунктов
Оборот розничной торговли
210,4
208,8
+1,6
+0,18
185,5
+24,9
+2,74
Реальные располагаемые денежные доходы населения
157,0
159,9
−2,9
−0,32
143,8
+13,2
+1,45
Кредитные вложения в экономику
564,2
543,1
+21,1
+2,27
448,3
+115,9
+12,68
Вклады населения в банки
579,7
565,4
+14,3
+1,52
495,6
+84,1
+9,25
Цены на нефть Urals
331,0
328,4
+2,6
+0,29
322,4
+8,6
+0,95
Совокупный вклад в КИФ
—
—
—
+3,94
—
—
+27,07
Итоговые индексы
Показатель
На 01.12.06, пунктов
На 01.11.06, пунктов
Изменение за ноябрь, пунктов
На 01.01.06, пунктов
Изменение за 11 месяцев, пунктов
Конъюнктурный индекс «Финанс.»
280,8
275,8
+5,0
248,9
+31,9
Индекс промышленного производства
127,1
124,5
+2,6
121,1
+6,0
Источники: ИЭ РАН, ЦЭК, РЭБ.
Журнал «Финанс.», № 3 (189), 22–28 января 2007 года. Рубрика «Экономика».
Выпуск продукции и услуг по базовым видам экономической деятельности вырос за январь–ноябрь, по предварительной оценке, на 5,8%. Увеличение промышленного производства составило 4%.
Конъюнктура
По предварительным итогам, стоимостный объём экспорта повысился за 11 месяцев 2005 года на 36,3%, превысив $223,7 млрд. При этом в общем объёме экспорта доля топливно-энергетических товаров превысила 66% против 57,7% в 2004 году. Этим определяется и структура промышленного производства.
После неблагоприятных первых месяцев 2005 года летом конъюнктурная ситуация в целом несколько выправилась, однако всё ещё остаётся хуже прошлогодней.
Так, индекс предпринимательской уверенности, рассчитываемый Центром экономической конъюнктуры при Правительстве России (ЦЭК), для промышленности к ноябрю установился на уровне 2%. Для сравнения: в 2004 году значение этого показателя составляло −1%. В то же время в добывающих производствах, в том числе в топливно-энергетическом секторе, его значение остаётся положительным.
В обрабатывающих производствах индекс предпринимательской уверенности стабильно остаётся отрицательным. В обоих секторах промышленности темпы роста производства снижаются, хотя в обрабатывающих производствах остаются выше, чем в добывающих отраслях. За январь–ноябрь прирост, по оценке, составил соответственно 5,9 и 1,1%.
Процессы стабилизации темпов роста производства выразились в том, что избыточный уровень запасов сохраняется лишь у 13% компаний реального сектора.
Недостаточные инвестиции
Сложившаяся конъюнктура пока не нашла отражения в инвестиционном процессе из-за проблем, возникающих с начала этого года в отношениях сектора добывающих производств с государством.
По данным Росстата, прирост инвестиций в основной капитал по итогам первого квартала 2005 года не превышал 9,2%. За десять месяцев увеличение инвестиций составило 9,9%, а по итогам года прогнозируется на уровне 10,1%.
В то же время во всех секторах промышленности сохраняются ограничения по объёму производственных мощностей, хотя их уровень различается.
По оценкам ЦЭК, к ноябрю 2005 года в секторе добычи топливно-энергетических полезных ископаемых загрузка мощностей достигла 85%, в производстве кокса и нефтепродуктов — 77%.
Для сравнения: в среднем по промышленности загрузка мощностей составила 59%, в том числе в текстильном и швейном производствах — 48%, а в производстве машин и оборудования — 50%.
Занятость и доходы
С другой стороны, в промышленности полным ходом идёт ужесточение политики занятости. Согласно опросам ЦЭК, баланс изменения численности персонала в сентябре–октябре 2005 года составил −10%.
Не случайно уже более 84% руководителей базовых промышленных предприятий оценивают уровень занятости как «достаточный» относительно нынешних показателей спроса.
Впрочем, ужесточение политики оплаты труда и занятости в частном секторе в значительной мере было компенсировано увеличившимися социальными расходами бюджета. В результате нынешняя динамика доходов населения не вызывает опасений.
По прогнозам, реальные располагаемые доходы населения вырастут по итогам 2005 года на 9,8%, а объём розничного товарооборота — на 12%.
Импорт вне конкуренции
Проблема заключается в том, что прирост доходов направляется преимущественно на приобретение импортной продукции. По предварительной оценке, по итогам 2005 года стоимостный объём импорта увеличится на 25,9% — до $121,2 млрд.
Как свидетельствуют опросы руководителей отечественных предприятий, фактор конкурирующего импорта является основным препятствием на пути роста выпуска у четверти российских компаний.
Негативное влияние импорта оказалось бы меньше, если бы не укрепление реального курса рубля в 2005 году. Впрочем, следует отметить, что в последние два месяца идёт обратный процесс.
За 11 месяцев года реальный эффективный курс рубля к иностранным валютам вырос, по данным Банка России, на 10,2%, однако инфляция в реальном секторе экономики за этот же период достигла, по оценке, 18,2%. В результате конкурентоспособность продукции отечественных производителей в 2005 году снизилась.
Затраты реального сектора
Негативно на рост экономики повлияла и динамика инфляции в отраслях, формирующих затраты промышленности.
Как свидетельствуют конъюнктурные опросы ЦЭК, к началу ноября 2005 года каждое третье российское предприятие отмечало рост цен на сырьё и материалы. Для сравнения: цены на готовую продукцию увеличивались лишь у 17% компаний.
На этом фоне значительное число производств, главным образом в отраслях, ориентированных на внутренний конечный спрос, оказалось на грани убыточности.
Более того, согласно результатам опросов ЦЭК, в производстве пищевых продуктов, текстильном и швейном производствах, а также в производстве машин и оборудования показатель обеспеченности собственными финансовыми ресурсами достиг отрицательных значений.
Прогноз
Достигнутые результаты позволяют сделать прогноз на начало 2006 года. Скорее всего, экономическая ситуация в стране будет развиваться по уже сложившемуся в этом году сценарию, а соотношение динамики между секторами изменится незначительно.
В большинстве экспортных производств рост продолжится. В производствах, ориентированных на внутренний конечный спрос, хозяйственные итоги определит сочетание факторов валютного курса, опережающего роста цен на продукцию естественных монополий и доходов населения.
Ситуация в отраслях инвестиционного назначения будет напрямую зависеть от инвестиционного климата в добывающей промышленности.
Тенденции последних месяцев говорят о том, что по крайней мере производители-экспортёры будут в 2006 году предъявлять повышенный инвестиционный спрос, если, конечно, не предпочтут вывоз капитала за рубеж.
Авторы — сотрудники Института экономики РАН Александр Френкель, Наталия Райская, Яков Сергиенко и Ольга Матвеева.
Макроэкономические индикаторы
В процентах к соответствующему периоду предыдущего года
Показатель
2004 год
Январь–октябрь 2005 года
Январь–ноябрь 2005 года, оценка
Январь–декабрь 2005 года, прогноз
Январь 2006 года, прогноз
Выпуск продукции и услуг по базовым видам экономической деятельности
106,6
105,6*
105,8
105,9
105,2
Индекс промышленного производства
107,3
104,0
103,9
104,0
103,1
Продукция сельского хозяйства
101,6
101,8
101,7
101,5
99,1
Грузооборот транспорта
106,3
102,6
102,6
102,6
102,1
Инвестиции в основной капитал
110,9
109,9
110,0
110,0
107,9
Оборот розничной торговли
112,1
111,8
111,9
112,0
109,4
Индекс потребительских цен
111,7
109,2
110,0*
111,2
102,4
Реальные располагаемые денежные доходы населения
108,2
109,4
109,6
109,8
111,9
Экспорт товаров
135,0
137,1**
136,3
134,9
140,1
Импорт товаров
126,6
127,6**
127,1
125,9
139,3
Основные производственные показатели
В процентах к соответствующему периоду предыдущего года
Показатель
2004 год
Январь–октябрь 2005 года
Январь–ноябрь 2005 года, оценка
Январь–декабрь 2005 года, прогноз
Январь 2006 года, прогноз
Добыча полезных ископаемых
106,5
101,0
101,1*
101,1
102,1
В том числе добыча топливно-энергетических полезных ископаемых
107,5
101,6
101,6
101,6
102,8
Обрабатывающие производства
109,2
106,0
106,1*
106,0
105,2
Производство пищевых продуктов, включая напитки, и табака
103,0
104,9
105,1
105,2
105,4
Текстильное и швейное производство
93,6
97,9
98,1
98,6
102,2
Производство кожи, изделий из кожи и обуви
97,2
98,3
98,9
99,3
95,8
Обработка древесины и производство изделий из дерева
103,0
105,9
106,2
106,5
106,3
Целлюлозно-бумажное производство, издательская и полиграфическая деятельность
103,9
101,5
101,5
101,4
101,2
Производство кокса и нефтепродуктов
102,2
105,8
105,6
105,4
101,7
Химическое производство
104,6
103,0
103,2
103,5
105,4
Производство резиновых и пластмассовых изделий
100,4
103,6
104,7
105,3
108,3
Производство прочих неметаллических минеральных продуктов
106,1
103,3
103,8
104,0
105,4
Металлургическое производство и производство готовых металлических изделий
102,7
103,2
104,0
104,3
105,1
Производство машин и оборудования
119,5
105,0
103,9
103,7
101,6
Производство транспортных средств и оборудования
111,7
104,7
105,1
105,5
111,7
Производство и распределение электроэнергии, газа и воды
Российская экономика продолжает стремительно набирать обороты. Согласно данным Росстата, по итогам января промышленное производство выросло на 8,4%. Для сравнения: годом ранее этот показатель не превышал 4,4%.
Столь значительные темпы в немалой степени вызваны благоприятной конъюнктурной ситуацией, сложившейся на большинстве отраслевых товарных рынков в конце прошлого года. Декабрь обеспечил почти 17,6% прироста конъюнктурного показателя за весь 2006 год.
Впрочем, высокую динамику продемонстрировал не только КИФ. Не менее важно, что к началу 2007 года одновременно росли все элементы, определяющие рыночную ситуацию на перспективу: внутренний потребительский и инвестиционный спрос, внешний спрос, а также ожидания в финансовом и реальном секторах экономики. Такого не наблюдалось за всё время расчётов КИФ.
Роль конечного потребителя
Начнём с потребительского спроса. Благодаря традиционным выплатам тринадцатых зарплат и годовых премий реальные располагаемые денежные доходы в канун Нового года увеличивались уникально высокими темпами.
В течение декабря составляющая КИФ, отражающая их величину, выросла со 157 до 164,8 пункта, то есть на 7,8 пункта из 21 пункта прироста по итогам всего года.
При этом основная часть дополнительных доходов ушла на потребление. Показатель розничной торговли вырос по итогам декабря с 210,4 до 216,1 пункта. Это 18% от итогового роста в 2006 году.
В то же время показатель вкладов населения в банках за этот период вырос с 579,7 до 587,2 пункта, продемонстрировав довольно скромную динамику по сравнению с остальными месяцами. Общее годовое увеличение индивидуальных сбережений превысило 91,6 пункта.
Зимние противоречия
Если бы динамика промышленности полностью определялась потребительским спросом, то темпы её роста на рубеже 2006–2007 годов вплотную приблизились бы к двузначным значениям.
Многие производства, работающие на внутренний рынок, показали впечатляющие результаты. Согласно декабрьской статистике, прирост выпуска грузовых автомобилей составил 29,2%, телевизоров — 27,9%, масла — 21,8%, сыров — 16,2%.
Впрочем, такие темпы поддерживали не все отрасли. «Подвела» электроэнергетика, столкнувшаяся со значительным спадом спроса из-за необычно тёплой зимы.
Поэтому в целом по реальному сектору экономики в декабре 2006 года объём заказов на продукцию отечественных предприятий стабилизировался на уровне 130,1 пункта.
Однако это не означает, что финансовых эффектов конъюнктурной динамики в декабре не было. Согласно опросам руководителей промышленных предприятий, ежемесячно проводимым Российским экономическим барометром (РЭБ), индекс количества компаний в «хорошем» и «нормальном» финансовом состоянии увеличился за декабрь на 11,5 пункта — с 271,8 до 283,3 пункта.
В целом по итогам 2006 года этот показатель вырос на 22,7 пункта.
Позитивный настрой
Благоприятный конъюнктурный и финансовый фон развития промышленности отразился на ожиданиях производителей. Здесь можно выделить два основных процесса.
Первый — активная политика рекрутинга и удержания рабочей силы. Как свидетельствуют опросы руководителей промышленных предприятий, проведённые Институтом экономики переходного периода (ИЭПП), показатель достаточности персонала вырос с −13 пунктов в начале второго полугодия 2006 года до −5 пунктов к концу декабря.
Второй процесс — наращивание вложений в основной капитал. Оно происходило в течение всего года. Показатель инвестиций вырос за год на 30,1 пункта — до 194,9 пункта. При этом производство машин и оборудования, а также строительных материалов вышло в лидеры по темпам увеличения объёмов выпуска в декабре.
Не подвёл и основной фактор, формирующий конъюнктурные ожидания, — цены на нефть. Несмотря на преобладающее восприятие тренда как снижающегося, в декабре показатель КИФ, отражающий стоимость нефти Urals, вырос на 19,5 пункта, а в целом за год — на 28,1 пункта.
Оценки и прогнозы
Таким образом, российская экономика находится в достаточно хорошей форме. Сложившаяся конъюнктурная ситуация создаёт благоприятные условия для дальнейшего роста.
Стремительно расширяется потребительский и инвестиционный спрос, предприятия оптимистично смотрят в будущее. В этих условиях большинство отраслей промышленности не просто высокими темпами наращивают выпуск — у них высока и финансовая эффективность операций.
Предприятия стали активнее инвестировать в основной капитал и привлекать квалифицированную рабочую силу, тем самым раскручивая маховик экономического роста в России.
По оценке, конъюнктурный индекс «Финанс.» достиг 292,8 пункта в январе 2007 года.
Составляющие конъюнктурного индекса «Финанс.»
Январь 1995 года = 100
Показатели предложения — производства
Показатель
На 01.01.07, пунктов
На 01.12.06, пунктов
Изменение за декабрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за 12 месяцев, пунктов
Вклад в КИФ, пунктов
Грузооборот транспорта
144,6
144,4
+0,2
+0,02
141,2
+3,4
+0,37
Инвестиции в основной капитал
194,9
194,0
+0,9
+0,10
164,8
+30,1
+3,31
Численность безработных — обратная величина
108,1
101,4
+6,7
+0,57
107,1
+1,0
+0,09
Доля предприятий в «хорошем» и «нормальном» финансовом состоянии
283,3
271,8
+11,5
+0,59
260,6
+22,7
+2,04
Индекс портфеля заказов
130,1
130,1
0,0
0,00
113,5
+16,6
+1,00
Совокупный вклад в КИФ
—
—
—
+1,28
—
—
+6,81
Показатели спроса
Показатель
На 01.01.07, пунктов
На 01.12.06, пунктов
Изменение за декабрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за 12 месяцев, пунктов
Вклад в КИФ, пунктов
Оборот розничной торговли
216,1
210,4
+5,7
+0,35
185,5
+30,6
+3,37
Реальные располагаемые денежные доходы населения
164,8
157,0
+7,8
+0,46
143,8
+21,0
+2,10
Кредитные вложения в экономику
584,8
564,2
+20,6
+1,82
448,3
+136,5
+12,85
Вклады населения в банки
587,2
579,7
+7,5
+1,43
495,6
+91,6
+10,48
Цены на нефть Urals
350,5
331,0
+19,5
+1,46
322,4
+28,1
+3,09
Совокупный вклад в КИФ
—
—
—
+5,52
—
—
+31,89
Итоговые индексы
Показатель
На 01.01.07, пунктов
На 01.12.06, пунктов
Изменение за декабрь, пунктов
На 01.01.06, пунктов
Изменение за 12 месяцев, пунктов
Конъюнктурный индекс «Финанс.»
287,6
280,8
+6,8
248,9
+38,7
Индекс промышленного производства
127,3
127,1
+0,2
121,1
+6,2
Источники: ИЭ РАН, ЦЭК, РЭБ.
Журнал «Финанс.», № 9 (195), 5–11 марта 2007 года. Рубрика «Экономика».
Прирост вложений в основной капитал вплотную приближается к 20% в годовом выражении, обеспечивая почти 60% прироста конъюнктурного индекса «Финанс.» (КИФ). К середине весны показатель достиг 294,9 пункта против 288,6 пункта в начале года и продолжает стремительно расти.
В России инвестиции традиционно следовали в фарватере остальных показателей совокупного спроса, основным из которых являлся экспорт. В этом году ситуация изменилась. Например, мировые цены на сырую нефть марки Urals в начале 2007 года стагнировали. По оценкам Центра развития, физический объём экспорта природного газа был на 28% меньше, чем годом ранее.
Отчасти скромную динамику экспорта компенсировали высокие темпы роста потребительского спроса. Компонент КИФ, отражающий реальные располагаемые денежные доходы населения, только за первый квартал 2007 года вырос со 161,5 до 167,3 пункта. Показатель оборота розничной торговли в индексе увеличился с 213 до 216,5 пункта.
Параллельно население активно наращивало вложения в банковскую систему, способствуя расширению кредитной активности в экономике. Только за первые три месяца 2007 года показатель, отражающий вклады населения в банках, вырос на 19,3 пункта, а показатель кредитования совершил ещё больший скачок — на 25,3 пункта.
Экономика оптимизма
То, что рост стал в меньшей степени зависеть от экспортного фактора, благоприятно сказалось на уровне предпринимательской уверенности в России. Большинство предприятий частного сектора работает на стремительно растущий внутренний рынок. Инвестиционный и потребительский бум означает ускорение роста в обрабатывающей промышленности, в которую вовлечена наибольшая часть субъектов реального сектора.
В машиностроении в первые месяцы 2007 года прирост выпуска превышал 20%. В целом по обрабатывающей промышленности он составил за первый квартал 14,5%.
Расширение внутреннего спроса и производства, подкреплённое значительным увеличением кредитной активности, притоком иностранного капитала, а также текущими и долгосрочными инвестиционными планами государственных монополий, стало фундаментом для положительных ожиданий.
По данным опросов руководителей промышленных предприятий, проведённых Центром экономической конъюнктуры при Правительстве РФ, к середине весны индекс предпринимательской уверенности вырос до 4% против −1% годом ранее.
Если раньше любой новый негативный тренд — например, падение цен на мировых сырьевых рынках — мог значительно повлиять на настроения во всей промышленности и даже вызвать сокращение инвестиционной активности, то теперь влияние негативных событий локализовано в пределах одной-двух отраслей.
Более того, даже в этих отраслях инвестиционные решения принимаются исходя из долгосрочных перспектив сбыта, а не на основе текущей рыночной ситуации.
Такие показатели, как вложения в основной капитал, вклады населения в банки и кредиты, являются прямым отражением ожиданий предпринимателей относительно будущего. Именно эти экономические индикаторы стали основным ресурсом роста КИФ в 2007 году.
С точки зрения перспектив экономического роста такая динамика конъюнктурных показателей имеет далеко идущие последствия.
Падение одного из показателей теперь компенсируется положительной динамикой остальных.
Обозначившийся тренд указывает на ускорение структурных изменений в российской экономике. Обрабатывающие отрасли промышленности начинают восстанавливать свои позиции в реальном секторе, компенсируя потери начального периода реформ.
Сдвиг роста в сектора, ориентированные на внутренний потребительский и инвестиционный спрос, означает усиление значимости производств с более высоким уровнем добавленной стоимости, чем в добывающей промышленности.
Кроме того, происходящие изменения имеют значительный социальный эффект. Как свидетельствуют опросы Института экономики переходного периода (ИЭПП), к началу второго квартала 2007 года недостаток квалифицированной рабочей силы вышел на первое место в списке ограничений экономического роста в России.
Поэтому предприятия теперь прикладывают все усилия для увеличения занятости, а также расширяют компенсационные пакеты для сотрудников.
Прогноз
Таким образом, можно говорить о том, что положительная динамика конъюнктурной ситуации в России приобрела значительную устойчивость. По прогнозам, конъюнктурный индекс «Финанс.» вырастет в ближайшие месяцы на 6–7 пунктов.
Составляющие конъюнктурного индекса «Финанс.»
Январь 1995 года = 100
Показатели предложения — производства
Показатель
На 01.04.07, пунктов
На 01.01.07, пунктов
Изменение за три месяца, пунктов
Вклад в КИФ, пунктов
Грузооборот транспорта
144,8
144,6
+0,2
+0,02
Инвестиции в основной капитал
198,6
194,9
+3,7
+0,41
Численность безработных — обратная величина
114,3
111,6
+2,7
+0,24
Доля предприятий в «хорошем» и «нормальном» финансовом состоянии
273,9
283,3
−9,4
−0,85
Индекс портфеля заказов
110,5
111,1
−0,6
−0,04
Совокупный вклад в КИФ
—
—
—
−0,22
Показатели спроса
Показатель
На 01.04.07, пунктов
На 01.01.07, пунктов
Изменение за три месяца, пунктов
Вклад в КИФ, пунктов
Оборот розничной торговли
216,5
213,0
+3,5
+0,39
Реальные располагаемые денежные доходы населения
167,3
161,5
+5,8
+0,58
Кредитные вложения в экономику
620,9
595,6
+25,3
+2,78
Вклады населения в банки
644,7
625,4
+19,3
+2,12
Цены на нефть Urals
352,7
350,5
+2,2
+0,65
Совокупный вклад в КИФ
—
—
—
+6,52
Итоговые индексы
Показатель
На 01.04.07, пунктов
На 01.01.07, пунктов
Изменение за три месяца, пунктов
Конъюнктурный индекс «Финанс.»
294,9
288,6
+6,3
Индекс промышленного производства
129,5
127,3
+2,2
Источники: ИЭ РАН, ЦЭК, РЭБ.
Журнал «Финанс.», № 28 (214), 23–29 июля 2007 года. Рубрика «Экономика».
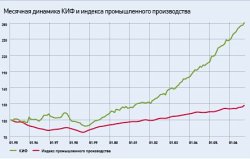
Конъюнктурный индекс «Финанс.» (КИФ) вырос за первое полугодие с 288,6 до 313,7 пункта. Причём основная часть этого прироста пришлась на второй квартал.
Растущий оптимизм
Примечательно, что в нынешней рыночной ситуации отечественные производители не просто наращивают выпуск продукции и услуг. Они всё более уверены в том, что благоприятные условия сохранятся в достаточно длительной перспективе.
Согласно опросам руководителей промышленных предприятий, проведённым Центром экономической конъюнктуры при Правительстве РФ (ЦЭК), к концу второго квартала индекс предпринимательской уверенности достиг 5% против −1% годом ранее. Это рекордный показатель с 1995 года.
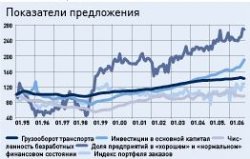
Индикатор КИФ, отражающий вложения в основной капитал, вырос за этот период со 199,1 до 223,9 пункта, в том числе за второй квартал — на 19,5 пункта.
Кредитная поддержка
Наряду с оптимистичными настроениями росту капитальных вложений способствовало улучшение финансовых условий в реальном секторе.
Согласно опросам ЦЭК, в июне только 34% промышленных компаний считали нехватку финансовых ресурсов ограничением для развития производства. За год значимость этого фактора сократилась более чем на 6 пунктов.
Во многом это происходит благодаря банковскому сектору. С начала года составляющая КИФ, отражающая объём кредитных вложений в экономику, выросла с 595,6 до 630,7 пункта.
Примечательно, что такой динамике заёмного финансирования не помешало незначительное ухудшение финансового состояния части компаний. Оно было вызвано тем, что отпускные цены увеличивались медленнее, чем стоимость сырья и материалов.
Согласно данным ЦЭК, с этой проблемой в первом полугодии столкнулись 37% отечественных производств. В результате индекс, отражающий долю предприятий в «хорошем» и «нормальном» финансовом состоянии, сократился с 283,9 до 279,1 пункта.
Экспортные доходы
Тем не менее на уровне промышленности в целом объём прибыли значительно увеличился благодаря возобновлению роста мировых цен на основные товары российского экспорта.
По оценке Центра развития, только за второй квартал его прирост в реальном выражении превысил 18% относительно аналогичного периода прошлого года.
Если за первый квартал индекс цен на сырую нефть марки Urals увеличился на 5,4 пункта, то за второй квартал он прибавил почти 54 пункта и достиг 406,6 пункта.
С точки зрения конъюнктурной ситуации это имело двоякий эффект. С одной стороны, произошёл существенный внутренний рост цен на сырьё и материалы, из-за чего финансовое положение части предприятий обрабатывающего сектора несколько ухудшилось.
По данным Росстата, повышение цен производителей в добыче полезных ископаемых за январь–июнь превысило 32,9% на фоне 14,5% по промышленности в целом.
С другой стороны, компании-экспортёры традиционно потребляют много товаров инвестиционного назначения. Находясь под значительным влиянием государства, крупные экспортёры зачастую делают сознательный выбор в пользу отечественной, а не импортной инвестиционной продукции.
В то же время значительная часть «независимого» инвестиционного спроса приходится на зарубежных поставщиков. Например, в апреле прирост импорта машин и оборудования превысил 79%, а в мае — 51%.
Конечный потребитель
Важную роль сыграло и расширение потребительских расходов. Основные показатели внутреннего потребительского спроса устойчиво повышались в течение всего полугодия.
Однако есть и негативные тенденции. В первую очередь это опережающий рост импорта. Для некоторых отраслей обрабатывающей промышленности он уже сейчас оборачивается спадом физических объёмов выпуска.
Наиболее яркий пример — производство легковых автомобилей, где только за июнь выпуск сократился на 2,9%.
На уровне реального сектора в целом опережающий рост импорта происходит на фоне некоторого сокращения объёма заказов у российских производителей. Он пока превышает текущие объёмы производства, однако уже далёк от своих рекордных значений.
Индекс портфеля заказов на продукцию отечественного реального сектора сократился за первое полугодие на 7 пунктов.
Прогнозы и оценки
Впрочем, на уровне экономики в целом повода для серьёзных опасений пока нет. По предварительным оценкам, за третий квартал КИФ увеличится на 16,5 пункта и достигнет 330,2 пункта.
Составляющие конъюнктурного индекса «Финанс.»
Январь 1995 года = 100
Показатели предложения — производства
Показатель
На 01.07.07, пунктов
На 01.04.07, пунктов
Изменение за II квартал, пунктов
Вклад в КИФ, пунктов
На 01.01.07, пунктов
Изменение за I полугодие, пунктов
Вклад в КИФ, пунктов
Грузооборот транспорта
148,6
144,8
+3,8
+0,41
144,6
+4,0
+0,39
Инвестиции в основной капитал
223,9
204,4
+19,5
+3,29
199,1
+24,8
+4,01
Численность безработных — обратная величина
128,3
120,1
+8,2
+0,86
118,3
+10,0
+0,93
Доля предприятий в «хорошем» и «нормальном» финансовом состоянии
279,1
273,9
+5,2
+0,65
283,9
−4,8
−0,43
Индекс портфеля заказов
104,1
110,5
−6,4
−0,38
111,1
−7,0
−0,42
Совокупный вклад в КИФ
—
—
—
+4,83
—
—
+4,48
Показатели спроса
Показатель
На 01.07.07, пунктов
На 01.04.07, пунктов
Изменение за II квартал, пунктов
Вклад в КИФ, пунктов
На 01.01.07, пунктов
Изменение за I полугодие, пунктов
Вклад в КИФ, пунктов
Оборот розничной торговли
228,5
217,9
+10,6
+1,40
213,3
+15,2
+1,81
Реальные располагаемые денежные доходы населения
174,2
166,3
+7,9
+0,82
161,7
+12,5
+1,37
Кредитные вложения в экономику
630,7
620,9
+9,8
+1,22
595,6
+35,1
+4,41
Вклады населения в банки
678,1
644,7
+33,4
+3,80
625,4
+52,7
+6,05
Цены на нефть Urals
406,6
352,7
+53,9
+6,73
347,3
+59,3
+6,98
Совокупный вклад в КИФ
—
—
—
+13,97
—
—
+20,62
Итоговые индексы
Показатель
На 01.07.07, пунктов
На 01.04.07, пунктов
Изменение за II квартал, пунктов
На 01.01.07, пунктов
Изменение за I полугодие, пунктов
Конъюнктурный индекс «Финанс.»
313,7
294,9
+18,8
288,6
+25,1
Индекс промышленного производства
129,9
129,5
+0,4
127,3
+2,6
Источники: ИЭ РАН, ЦЭК, РЭБ.
Журнал «Финанс.», № 36 (222), 24–30 сентября 2007 года. Рубрика «Капитал».
Значение конъюнктурного индекса «Финанс.» (КИФ) за октябрь практически не изменилось. По итогам десяти месяцев среднее увеличение превышало 2,6 пункта, что гораздо выше октябрьского прироста на 0,4 пункта.
На фоне стабилизации конъюнктурной ситуации промышленность продолжает динамично развиваться. Индекс промышленного производства за октябрь достиг 124,5 пункта против 123,6 пункта месяцем ранее.
Такое соотношение динамики двух показателей наблюдается впервые за этот год. На протяжении последних месяцев повышательная динамика КИФ устойчиво опережала индекс промышленного производства. В октябре сложилась обратная ситуация: реальный сектор рос быстрее, чем позволяли конъюнктурные возможности.
Товар в запас
Как свидетельствуют результаты регулярных опросов руководителей промышленных предприятий, проводимых Институтом экономики переходного периода (ИЭПП), удовлетворённость спросом снизилась к началу ноября до 62% против сентябрьского пика в 67%.
Количество компаний, у которых изменения выпуска и спроса совпали, сократилось до минимального в нынешнем году уровня — 64%. Показатель избыточности запасов готовой продукции увеличился на 3 процентных пункта.
Иными словами, значительная часть прироста выпуска отправилась не на рынок, а на склад. Отечественные предприятия ошиблись с прогнозом спроса и были вынуждены компенсировать замедление темпов его роста накоплением запасов готовой продукции.
Что же происходит? Ответ лежит на поверхности — снижение цен на нефть. Только за октябрь показатель КИФ, отражающий цены на нефть Urals, упал на 22,4 пункта — с 350,8 до 328,4 пункта.
Это движение цен пока ещё не сказалось на физических объёмах производства, но уже внесло коррективы в ожидания производителей. Большинство предприятий начали ориентироваться на более консервативные сценарии развития событий.
В результате индекс портфеля заказов на продукцию российских компаний сократился со 130,3 до 128,6 пункта. Для сравнения: на протяжении января–октября 2006 года среднемесячное увеличение этого показателя превышало 1,5 пункта.
Гаранты стабильности
Впрочем, такое снижение вряд ли станет тенденцией. Во-первых, нынешняя психологическая коррекция практически не затронула инвестиционный спрос отечественных предприятий.
Он преимущественно зависит от фундаментальных факторов развития внутреннего и внешнего рынков, а также от расширяющейся доступности финансовых ресурсов.
Статистические расчёты показывают, что только за октябрь инвестиции в основной капитал выросли на 7,8 пункта. Это составило более четверти суммарного прироста капитальных вложений с начала 2006 года — 27,1 пункта.
Кредитные вложения в экономику выросли за месяц на 13,1 пункта, достигнув 543,1 пункта. В январе этот показатель не превышал 448,3 пункта.
Во-вторых, за октябрь розничный товарооборот увеличился на 3,6 пункта. Это почти в полтора раза выше среднемесячных темпов роста в нынешнем году, составлявших 2,3 пункта.
Некоторое снижение индекса реальных располагаемых денежных доходов в октябре по сравнению с сентябрём можно отнести на счёт особенностей российской статистики.
Дело в том, что доходы от продажи иностранной валюты учитываются как один из элементов располагаемых денежных доходов населения. Это обстоятельство значительно исказило официальную динамику конечной покупательной способности в октябре.
О том, насколько значимым оказался этот фактор, свидетельствует сравнение темпов изменения реальных располагаемых денежных доходов и реальной заработной платы. Первый показатель в октябре увеличился на 0,1%, а второй снизился на 0,8%.
Дополнительной гарантией сохранения нынешней высокой динамики потребительского спроса является ситуация с кредитованием. Согласно банковской статистике, кредитная задолженность населения устойчиво растёт на 5–6% в месяц.
При этом объём вкладов также повышается высокими темпами. Расчёты показывают, что за октябрь их показатель вырос на 9,5 пункта против среднемесячного увеличения на 7 пунктов по итогам десяти месяцев года.
Безработица не грозит
Отдельным индикатором, позволяющим прогнозировать благоприятную конъюнктурную динамику в среднесрочной перспективе, является ситуация с безработицей. Статистические расчёты однозначно указывают, что по итогам октября её уровень снизился на 2,1 пункта.
Как свидетельствуют конъюнктурные опросы ИЭПП, лишь 12% российских предприятий указывают на наличие хотя бы незначительного уровня избыточной занятости. Большинство производителей активно привлекают трудовые ресурсы для расширения производства.
Доля предприятий, отмечающих нехватку рабочей силы, выросла за последние месяцы на 6 процентных пунктов и достигла 32%. Это означает, что доходы населения в перспективе могут увеличиться как за счёт роста занятости, так и благодаря повышению заработной платы.
Впрочем, последнее обстоятельство, скорее всего, будет влиять на развитие конъюнктуры уже в 2007 году. В нынешнем году более значимым фактором станет повышение доходов населения за счёт массовых выплат годовых премий и «тринадцатых зарплат».
По предварительной оценке, конъюнктурный индекс «Финанс.» увеличился в ноябре на 1,8 пункта и составил 277,6 пункта.
Составляющие конъюнктурного индекса «Финанс.»
Январь 1995 года = 100
Показатели предложения — производства
Показатель
На 01.11.06, пунктов
На 01.10.06, пунктов
Изменение за октябрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за десять месяцев, пунктов
Вклад в КИФ, пунктов
Грузооборот транспорта
142,8
143,5
−0,7
−0,08
141,2
+1,6
+0,18
Инвестиции в основной капитал
191,9
184,1
+7,8
+0,86
164,8
+27,1
+2,98
Численность безработных — обратная величина
98,2
96,1
+2,1
+0,19
107,1
−8,9
−0,80
Доля предприятий в «хорошем» и «нормальном» финансовом состоянии
268,8
271,4
−2,6
−0,26
260,6
+8,2
+0,82
Индекс портфеля заказов
128,6
130,3
−1,7
−0,07
113,5
+15,1
+0,60
Совокупный вклад в КИФ
—
—
—
+0,64
—
—
+3,78
Показатели спроса
Показатель
На 01.11.06, пунктов
На 01.10.06, пунктов
Изменение за октябрь, пунктов
Вклад в КИФ, пунктов
На 01.01.06, пунктов
Изменение за десять месяцев, пунктов
Вклад в КИФ, пунктов
Оборот розничной торговли
208,8
205,2
+3,6
+0,40
185,5
+23,3
+2,56
Реальные располагаемые денежные доходы населения
159,9
161,8
−1,9
−0,21
143,8
+16,1
+1,77
Кредитные вложения в экономику
543,1
530,0
+13,1
+1,44
448,3
+94,8
+10,43
Вклады населения в банки
565,4
555,9
+9,5
+1,05
495,6
+69,8
+7,68
Цены на нефть Urals
328,4
350,8
−22,4
−2,92
322,4
+6,0
+0,68
Совокупный вклад в КИФ
—
—
—
−0,24
—
—
+23,12
Итоговые индексы
Показатель
На 01.11.06, пунктов
На 01.10.06, пунктов
Изменение за октябрь, пунктов
На 01.01.06, пунктов
Изменение за десять месяцев, пунктов
Конъюнктурный индекс «Финанс.»
275,8
275,4
+0,4
248,9
+26,9
Индекс промышленного производства
124,5
123,6
+0,9
121,1
+3,4
Источники: ИЭ РАН, ЦЭК, РЭБ.
Журнал «Финанс.», № 48 (185), 11–17 декабря 2006 года. Рубрика «Конъюнктурный индекс „Финанс.“».
Первый список 33 самых успешных молодых мужчин (в просторечии — перцев) в возрасте до 33 лет журнал «Финанс.» опубликовал 26 июня 2006 года. Проект имел большой читательский успех. Мы решили его продолжить и вычислили еще 33 выдающихся человека.
Это Алексей Адикаев, Армен Бабаджанян, Саид Баткибеков, Денис Бугров, Дмитрий Быков, Дмитрий Винокуров, Антон Вищаненко, Станислав Воскресенский, Иван Гелюта, Максим Гришаков, Дмитрий Гришин, Григорий Гусельников, Кирилл Дмитриев, Николай Жмуренко, Андрей Зокин, Михаил Кокорич, Шамиль Курмашов, Александр Ладан, Юрий Любимов, Олег Мазуров, Сергей Михайлов, Валерий Наумов, Максим Наумов, Евгений Потапов, Игорь Пушкарев, Сергей Савосин, Николай Соболев, Марк Темкин, Алексей Чаленко, Виталий Хисматуллин, Владислав Хохлов, Вячеслав Ширяев, Андрей Яковлев.
Таким образом, у нас получился виртуальный клуб, который объединяет 66 мужчин, самостоятельно достигших успеха как собственники, менеджеры или чиновники. На стр. 30–31 вы можете посмотреть июньский список — там приведены изменения, происшедшие в деловой жизни перцев. А на стр. 32–49 читайте истории успеха новобранцев клуба.
Шестерым перцам «первого созыва» уже исполнилось по 33 года, но членство в нашем клубе не пропадает с возрастом — главное попасть в него, пока тебе еще нет 33 лет. В 2008 году обязательно будет третья серия проекта — два десятка кандидатов в нее уже намечены. Возможно, проект станет ежегодным — главное, чтобы не иссякали талантливые люди, достигшие высот, неподвластных абсолютному большинству граждан. Если вам еще нет 33 лет, дерзайте.
Почему мы считаем проект важным? Очень просто: именно молодые мужчины, о которых мы пишем (очень часто первыми среди СМИ), будут определять лицо российской экономики в течение нескольких десятков лет. Их надо знать. И знать в лицо.
Как мы выбираем кандидатов? Мы постоянно анализируем состав руководящих органов значимых российских компаний. Как только там появляется человек до 33 лет, он сразу попадает в число кандидатов для участия в проекте. Мы опрашиваем деловых людей, членов списка. Мы отслеживаем возраст людей, получивших повышение. Второе лицо крупной компании для нас приоритетнее первого лица мелкой фирмы. А среди вторых лиц мы традиционно отдаем предпочтение людям, занимающимся финансовыми вопросами (см. название журнала). Наконец, если мы знаем, что успешный человек имеет богатых или влиятельных родственников, он в проект не включается.
Поэтому в списке вы не найдете 29-летнего генерального директора «Системы-галс» Феликса Евтушенкова, 30-летнего владельца нескольких финансовых компаний Александра Гайдамака, 32-летнего банкира Алексея Титова. О них мы расскажем отдельно.
О новых членах клуба. Мы представляем сразу четырех чиновников. Невыразительно звучащие названия должностей не должны вводить в заблуждение — от этих людей действительно многое зависит.
В Министерстве экономического развития и торговли РФ работают советник Германа Грефа Юрий Любимов (стр. 42) и директор департамента стратегии социально-экономических реформ Минэкономразвития Саид Баткибеков (стр. 33). Администрацию президента представляет референт экспертного управления Станислав Воскресенский (стр. 36). Именно этот человек разрабатывает изменения в российском налоговом законодательстве.
В списке есть и региональный чиновник — 26-летний Дмитрий Быков, заместитель председателя комитета экономического развития, промышленной политики и торговли администрации Петербурга (стр. 34). Высок ли этот пост? Пожалуй, да. С аналогичной по статусу должности зампреда питерского комитета финансов Игорь Костиков в 2000 году перепрыгнул в кресло председателя Федеральной комиссии по рынку ценных бумаг. В клубе впервые появился парламентарий — сенатор от Приморского края Игорь Пушкарев (стр. 45). Самому молодому члену клуба — Андрею Зокину из Газпромбанка всего 25 лет.
Среди вновь принятых в клуб большинство — топ-менеджеры. Сразу восемь человек руководят компаниями, которые профессионально занимаются управлением чужими активами. Взгляните в лицо этим людям. Возможно, они уже управляют вашими деньгами. Или будут управлять ими. В списке присутствуют ключевые действующие лица промышленности, строительства, розничной торговли, банковской деятельности, консалтинга, аудита. Топ-менеджеры как российских, так и западных компаний.
Загадки статистики. Уроженцы обеих столиц среди 66 перцев полностью доминируют. 30 человек (45%) родились в Москве, девять (14%) — в Петербурге. Третье место с огромным отставанием и двумя представителями занимает Киев, остальные населенные пункты дали нашему списку всего по одному перцу.
Где учились самые успешные мужчины? Победил МГУ, правда не с разгромным счетом, как в проекте «40 успешных молодых женщин» («Ф.» № 9/2007). Шестеро из 66 перцев закончили экономический факультет МГУ, еще двое — механико-математический. Второе-третье места делят Финансовая академия и МГИМО (по пять выпускников).
Любопытно распределение по годам рождения. Первое место занимает 1974 год (21 человек). Это логично, но потом начинаются странности. В 1977 году появилось на свет больше перцев (14), чем в 1975 (12) и 1976 (8). В 1979 и 1981 годах родились по два человека, зато в 1980 году — ни одного.
Просто удивительные дела творятся с днями рождения. Вероятность, что некая дата (без года) станет днем рождения хотя бы одной персоны из 66 человек, равна 18%. При этом сразу четыре перца родились 1 марта. Дата рождения (24 января, 23 февраля, 8 мая, 6 августа, 29 сентября) совпадает еще у пяти пар. У трех пар перцев совпадают и дата, и год рождения.
Тут волей-неволей задумаешься, существуют ли благоприятные дни для появления на свет успешных людей. Впрочем, возможно, это просто совпадения.
33 ПЕРЦА ПЕРВОГО СОЗЫВА
Имя, должность на июнь 2006 года
Родился
Изменения в карьере/компании
Владимир Андросик, партнер компании Eventis Telecom, владеющей киргизским сотовым оператором «Бимоком» (торговая марка Megacom)
23 мая 1975 года в Бийске (Алтайский край)
Оставаясь партнером Eventis Telecom, Владимир учредил компанию «СВ Капитал», которая будет развивать сотовый бизнес в Анголе. Первоначальные инвестиции в проект составляют около $100 млн
Тимур Артемьев, член совета директоров, совладелец компании «Евросеть»
19 июня 1974 года в Москве
Оборот «Евросети», по предварительным оценкам, в 2006 году вырос до $4,6 млрд (на 79% больше, чем в 2005-м). В рейтинге миллиардеров журнала «Финанс.» Тимур занимает 119-е место с оценкой состояния в $450 млн
Максим Барский, главный исполнительный директор компании West Siberian Resources
1 марта 1974 года в Ленинграде
По оценке D&M, суммарные запасы компании West Siberian Resources выросли на 78% до 445,6 млн баррелей нефтяного эквивалента. Прирост запасов без учета покупок активов составил 18,4 млн баррелей, что на 122% больше объема добычи нефти (8,3 млн баррелей)
Максим Басов, генеральный директор холдинга «Металлоинвест»
8 мая 1975 года в Москве
В феврале 2007 года «Металлоинвест» завершил консолидацию активов на базе холдинга «Газметалл», который осенью прошлого года возглавил Максим Басов. Сейчас готовится слияние «Газметалла» и «Индустриального союза Донбасса» (Украина)
Никита Белых, председатель федерального политсовета политической партии «Союз правых сил» (СПС)
13 июня 1975 года в Перми
Остался верен партии и ее принципам. На выборах 11 марта 2007 года СПС проявил себя лучше других непарламентских партий, преодолев семипроцентный барьер в пяти регионах из девяти, где правые участвовали в выборах. Главная цель 2007 года — возвращение СПС в Госдуму
Иван Глазачев, глава российского представительства компании Chronopay
6 июня 1977 года в Москве
По-прежнему является главой российского представительства Chronopay
Роман Горюнов, вице-президент РТС, руководитель управления срочного рынка
19 мая 1975 года в Ленинграде
В декабре 2006 года назначен первым вице-президентом НП «РТС», которое после реструктуризации будет заниматься развитием клиринга на рынках группы. Также руководит департаментом срочного рынка ОАО «РТС». Срочный рынок — единственный сегмент, в котором РТС сохраняет преимущество перед ММВБ
Александр Гульченко, генеральный директор перестраховочной компании «Росно-центр»
20 июля 1977 года в Москве
Продолжая руководить «Росно-центром», Александр стал уделять больше времени общерыночным вопросам. Например, он возглавил Российский антитеррористический страховой пул, в который вошли четыре десятка компаний
Андрей Гунин, главный финансовый управляющий группы компаний «Рольф»
20 марта 1976 года в Волжском (Волгоградская область)
За год, прошедший с момента назначения, Андрей Гунин освоился в автодилерской группе и укрепил свои позиции. По словам хозяина «Рольфа» Сергея Петрова, в будущем компанию возглавит русский топ-менеджер. В составе высшего руководства «Рольфа» наряду с четырьмя иностранцами русских только двое: сам Сергей Петров и Андрей Гунин
Глеб Давидюк, партнер фонда прямых инвестиций Mint Capital
10 октября 1975 года в Казани
В 2006 году фонд Mint Capital вместе с британским инвестиционным фондом RP Explorer Fund вложил $40 млн в развитие бизнеса российской IT-компании Verysell
Михаил Зельман, генеральный управляющий компании «Арпиком»
18 января 1977 года в Москве
Новые рестораны появляются у Михаила с завидным постоянством: в феврале открылся второй фиш-хаус «Филимонова и Янкель», а в марте — уже пятый стейк-хаус Goodman
Евгений Кочман, генеральный директор и совладелец компании Nordmarine
25 августа 1979 года в Москве
Евгений работает над мультибрэндовым сервисом по обслуживанию яхт любых производителей. Развивает бизнес по продаже мегаяхт длиной более 35 метров по индивидуальному заказу клиента
Вячеслав Красько, финансовый директор «Седьмого континента»
6 августа 1974 года в Ленинграде
Вячеслав сменил работу: стал финансовым директором «Альтиус Девелопмент», входящей в бизнес-группу Олега Дерипаски. «Альтиус» начинает девелоперские проекты на сумму в несколько миллиардов долларов
Сергей Ломакин, генеральный директор торгового дома «Копейка»
23 августа 1973 года в Москве
Продал принадлежавшие ему 10% акций «Копейки» финансовой корпорации «Уралсиб» и ушел из компании. Новое место работы пока неизвестно. Занимает 405-е место в рейтинге миллиардеров журнала «Финанс.» с оценкой состояния в $110 млн
Игорь Лысенко, председатель правления Межпромбанка-плюс
7 сентября 1975 года в Москве
Банк под руководством Игоря активно борется за право кредитных организаций принимать вклады через почту, но серьезных успехов на розничном рынке пока не добился. Средства частных клиентов в банке на 1 января 2007 года составляли 1,9 млрд рублей
Олег Малис, старший вице-президент Altimo
14 декабря 1974 года в Москве
Для Олега Малиса год ознаменовался обострением борьбы с Telenor за контроль над сотовыми операторами «Вымпелком» и «Киевстар». Свой пакет в «Вымпелкоме» компания Altimo довела до 42,4% голосующих акций
Александр Мечетин, председатель правления ОАО «Синергия»
8 июля 1975 года в Партизанске (Приморский край)
«Синергия» стала крупнее — консолидированная выручка в 2006 году составила 8,4 млрд рублей, что на 76% выше результата 2005 года. В феврале 2007 года Александр попал на 183-ю строчку рейтинга миллиардеров журнала «Финанс.» с оценкой состояния в $300 млн
Максим Ноготков, президент группы компаний «Связной»
15 февраля 1977 года в Москве
За 2006 год сеть Максима увеличилась на 346 магазинов, количество городов присутствия возросло на 73. «Финанс.» оценивает его состояние в $500 млн (№ 103 в России)
Сергей Панов, генеральный директор издательского дома «Актион-медиа»
1 марта 1975 года в Москве
В 2006 году «Актион-медиа» под руководством Сергея запустил четыре новых журнала. Оборот группы вырос на 30%
Дмитрий Разумов, независимый инвестбанкир
7 февраля 1975 года в Москве
Переехал за границу из-за обострения отношений с московской прокуратурой. Последняя стала более активно вести расследование по делу о продаже 25%+1 акция сотового оператора «Мегафон» структурам «Альфа-групп»
Владимир Рашевский, генеральный директор и председатель правления Сибирской угольной энергетической компании (СУЭК)
29 сентября 1973 года в Москве
В конце февраля СУЭК и «Газпром» объявили о планах по созданию СП на основе имеющихся у них электроэнергетических и угольных активов. Если правительство не заблокирует сделку, «Газпром» получит в СП 50%+1 акция. Владимир Рашевский может стать главой объединенной компании
Андрей Савельев, председатель совета директоров Москоммерцбанка
28 июня 1973 года в Харькове
В марте 2007 года назначен президентом группы «Ресо», сохранив пост председателя совета директоров Москоммерцбанка. Эта кредитная организация за последний год сделала серьезный рывок в области ипотеки, заняв третье место после Сбербанка и ВТБ по объему ссуд на покупку жилья
Виталий Самсонов, финансовый директор Лебединского ГОКа
18 февраля 1975 года в Москве
1 января 2007 года стал финансовым директором компании «Металлоинвест», в которую входят, в частности, Лебединский ГОК, Михайловский ГОК, «Уральская сталь» и Оскольский электрометаллургический комбинат
Вадим Сачков, генеральный директор управляющей компании «Солид менеджмент»
1 сентября 1976 года в Москве
В 2006 году активы под управлением «Солид менеджмента» выросли почти в два раза до 4,3 млрд рублей. Активы паевых фондов увеличились втрое
Кирилл Селезнев, гендиректор «Межрегионгаза», член совета директоров РАО «ЕЭС России»
23 апреля 1974 года в Ленинграде
Кирилл принимает ключевое участие в планируемой сделке по объединению энергетических активов «Газпрома» и СУЭКа
Яков Сергиенко, доктор экономических наук, партнер клиники «Сан Лазар»
1 октября 1977 года в Воронеже
Получив грант, Яков учится в Лондонской школе бизнеса по программе MBA
Максим Солнцев, председатель правления СДМ-банка
10 марта 1976 года в Москве
За 2006 год работающие активы СДМ-банка выросли на 36% и составили 10,8 млрд рублей. Банк Максима занимает 122-е место в рейтинге банков журнала «Финанс.»
Павел Татьянин, старший вице-президент по финансам «Евраз Груп»
23 февраля 1974 года в Москве
«Евраз Груп» в 2006 году увеличил производство проката на 19,6% до 14,5 млн тонн. При этом выпуск стали вырос на 16,3% до 16,1 млн тонн, чугуна — на 11,4% до 12,8 млн тонн. С июня 2006 года котировки акций компании на Лондонской фондовой бирже выросли на 40%
Николай Цехомский, старший вице-президент ВТБ
1 марта 1974 года в Ленинграде
В мае текущего года ВТБ планирует провести IPO. Недавно акционеры одобрили допэмиссию, после которой уставный капитал банка увеличится на 24,9%
Евгений Чичваркин, председатель совета директоров компании «Евросеть»
10 сентября 1974 года в Москве
В 2006 году количество салонов компании выросло на 64% до 5087. В рейтинге миллиардеров журнала «Финанс.» Евгений занимает 119-е место с состоянием в $450 млн
Дмитрий Шицле, генеральный директор лизинговой компании «Уралсиб»
3 ноября 1977 года в Ставрополе
В 2007 году покинул должность гендиректора лизинговой компании «Уралсиб». Продолжает работать в финансовой корпорации «Уралсиб». Новую должность там сообщить отказались
Алексей Шкрапкин, генеральный директор УК «Капиталъ»
31 октября 1974 года в Москве
В феврале 2007 года возглавил управляющую компанию «ВТБ Управление активами», «дочку» банка № 2 в России
Илья Щербович, руководитель инвестиционно-банковского направления «Дойче Банка» в России, президент Deutsche UFG
23 декабря 1974 года во Владимире
После мартовского ухода Николаса Йордана из «Дойче Банка» в Lehman Brothers Илья остается единственным руководителем инвестиционно-банковского направления в России, а также президентом Deutsche UFG
Над проектом работали
Редактор: Олег Анисимов
Тексты: Кирилл Айзин, Леонид Хомерики, Андрей Школин, Альбина Атавова, Андрей Кочкин, Анна Ким, Юлия Комлева, Инга Коростылева, Маргарита Удовиченко, Ксения Леонова, Надежда Виноградова, Олег Мальцев, Андрей Блинов
Арт-директор: Дмитрий Семенин
Портреты: Максим Симон, Павел Перов
Журнал «Финанс.» №14 (200) 9–15 апреля 2007 — Новые 33 перца
В значительной степени нынешние успехи антиинфляционной политики объясняются конъюнктурной ситуацией, сложившейся на рынках продовольственных товаров.
Особенно благоприятна ситуация в группе плодоовощной продукции. Если в прошлом году цены увеличились за январь–апрель более чем на четверть — на 28,9%, то в нынешнем году темпы роста снизились почти вдвое — до 14,7%.
По остальным продовольственным товарам наблюдается схожая ситуация. Без учёта плодоовощной продукции их стоимость увеличилась за четыре месяца на 2,1% против 4,2% в январе–апреле 2006 года. Отметим, что именно этот сектор определяет более 40% совокупного индекса потребительской инфляции.
Административный фактор
Довольно интересно складывается ситуация с ценами естественных монополий, регулируемыми государством. Традиционно эта составляющая инфляции становилась одной из главных причин её скачка в первые месяцы года.
В этом году правительство изначально установило довольно жёсткие рамки изменения цен на платные услуги для населения и, что особенно важно, предусмотрело более плавное их повышение.
Такая политика незамедлительно принесла результаты. В январе эта составляющая потребительской инфляции выросла всего на 4,7% против 6,2% в 2006 году и более 8,8% в 2005 году.
В феврале индекс цен и тарифов на платные услуги населению вырос на 2,6% против 1% годом ранее, в марте его увеличение составило 0,6%, а в апреле — 0,5%. В результате по итогам четырёх месяцев 2007 года услуги подорожали на 8,6% — столько же, сколько и в прошлом году.
Монетарная политика
Денежная масса — агрегат М2 — в последние месяцы увеличивается быстрее, чем год назад. Согласно данным Банка России, её прирост в декабре 2006 года составил 12,2% против 11,2% годом ранее.
Если в январе 2007 года объём М2 снизился на 3,3%, то по итогам трёх месяцев уже отмечался рост на 4,6%. В прошлом году увеличение составляло всего 2%.
Однако нарастание монетарной ликвидности компенсируется структурными факторами. Главный из них — снижение скорости обращения денежной массы благодаря уменьшению роли наличных средств и увеличению доли «длинных» денег в её структуре.
Результатом стало ослабление инфляционных эффектов денежной экспансии, а также увеличение временного промежутка между наращиванием денежной массы в обращении и последующим всплеском инфляции.
По данным Банка России, только по итогам 2006 года удельный вес наличных денег в структуре денежного агрегата М2 сократился на 2,3 процентного пункта и сейчас составляет 29,1%.
Реальный сектор
Важным фактором сдерживания инфляции стала ценовая ситуация в обрабатывающих отраслях промышленности. За четыре месяца нынешнего года цены производителей увеличились на 4,3%.
При этом в производстве пищевых продуктов прирост составил 2%, в текстильном и швейном производстве — 3,6%, а в производстве транспортных средств и оборудования — 2,9%. Все эти значения оказались ниже уровня потребительской инфляции.
В целом по обрабатывающим отраслям инфляция в апреле не превысила 3,3%.
Важно отметить, что замедление роста цен конечной продукции наблюдается на фоне значительного ускорения инфляции в добывающей промышленности — до 7,6%.
Возобновление роста цен на мировых рынках энергоносителей привело к тому, что цены в добыче топливно-энергетических полезных ископаемых за четыре месяца увеличились на 8,2%.
Так, стоимость добычи нефти возросла на 7%, топочного мазута — на 8,9%, дизельного топлива — на 5,1%, природного газа — на 9%.
Особую роль сыграло резкое подорожание нефти, бензина и топочного мазута в апреле — соответственно на 14,5, 12,1 и 18,5%.
Таким способом производители постарались подстраховаться в ожидании традиционного требования властей о замораживании цен во время летних сельскохозяйственных работ.
Не случайно опросы руководителей промышленных предприятий, проведённые Центром экономической конъюнктуры при Правительстве РФ (ЦЭК), показывают опережающий рост затрат на сырьё и материалы. Он наблюдался у 34% российских компаний.
Конкурентное давление
Скорее всего, отставание динамики конечных цен от сырьевых в значительной степени связано с усиливающимся конкурентным давлением на внутренних отраслевых рынках.
Несмотря на достаточно высокий и постоянно увеличивающийся спрос, производители отмечают нарастание конкуренции как среди российских компаний, так и со стороны иностранных поставщиков.
Поэтому предприятия крайне осторожно используют возможности повышения отпускных цен, предпочитая наращивать физические объёмы производства.
Этому способствует и динамика курса рубля, снижающая конкурентоспособность отечественной продукции. В начале мая реальный курс российской валюты по отношению к доллару был на 12,5% выше, чем годом ранее, а по отношению к евро — на 3,5%.
При этом стоимостный объём импорта за первый квартал достиг $43 млрд, увеличившись на 38,7% относительно аналогичного периода прошлого года.
Прогнозы и оценки
Таким образом, ценовая ситуация в прошедшие месяцы 2007 года в значительной мере определялась рыночными факторами, доминирующими в потребительском и реальном секторах российской экономики.
Учитывая степень их выраженности, а также инерционность, можно предположить, что они сохранят своё воздействие на темпы инфляции.
В то же время сложившаяся в апреле ситуация не позволит сохранить понижательную динамику. В результате в мае потребительские цены вырастут, по предварительным оценкам, на 0,7%, а агрегированный индекс инфляции — на 1,3%. Прогноз на июнь — соответственно 0,5 и 0,6%.
Авторы — сотрудники Института экономики РАН Александр Френкель, Наталия Райская, Яков Сергиенко и Ольга Матвеева.
Составляющие инфляции
Прирост потребительских цен
Показатель
Доля отдельных составляющих в индексе, %
Вклад в инфляцию, процентных пункта
2006 год
Январь–апрель 2007 года
Январь–июнь 2007 года, прогноз
2006 год
Январь–апрель 2007 года
Январь–июнь 2007 года, прогноз
Продовольственные товары
40,2
38,4
38,4
3,5
1,3
1,9
Непродовольственные товары
35,1
35,2
35,0
2,1
0,5
0,8
Платные услуги населению
24,7
26,4
26,6
3,4
2,2
2,6
Всего
100
100
100
9,0
4,0
5,3
Прирост цен производителей
Показатель
Доля отдельных составляющих в индексе, %
Вклад в инфляцию, процентных пункта
2006 год
Январь–апрель 2007 года
Январь–июнь 2007 года, прогноз
2006 год
Январь–апрель 2007 года
Январь–июнь 2007 года, прогноз
Добыча полезных ископаемых
21,1
20,9
21,3
0,3
1,6
3,0
Обрабатывающие производства
65,9
66,4
66,3
8,8
2,8
6,6
Производство и распределение электроэнергии, газа и воды
13,0
12,7
12,4
1,3
1,7
1,6
Всего
100
100
100
10,4
6,1
11,2
Инфляция в промышленности
В процентах
Вид деятельности
Январь–апрель 2006 года
Январь–апрель 2007 года
Январь–май 2007 года, оценка
Июнь 2007 года, прогноз
Январь–июнь 2007 года, прогноз
Добыча полезных ископаемых
1,6
7,6
13,4
1,4
15,0
В том числе добыча топливно-энергетических полезных ископаемых
−0,6
8,2
11,3
3,7
15,5
Обрабатывающие производства
13,3
4,3
9,2
0,9
10,2
Производство пищевых продуктов, включая напитки, и табака
8,3
2,0
2,3
0,2
2,5
Текстильное и швейное производство
4,0
3,6
4,7
1,7
6,5
Обработка древесины и производство изделий из дерева
7,2
7,9
9,3
0,9
10,3
Целлюлозно-бумажное производство, издательская и полиграфическая деятельность
7,8
4,9
6,2
0,7
6,9
Производство нефтепродуктов
3,1
5,3
13,2
1,3
14,7
Химическое производство
14,3
2,8
3,4
0,5
3,9
Металлургическое производство и производство готовых металлических изделий
24,8
5,4
8,1
1,5
9,8
Производство машин и оборудования
10,5
4,5
5,5
0,6
6,2
Производство транспортных средств и оборудования
8,3
2,9
5,1
0,6
5,7
Производство и распределение электроэнергии, газа и воды
10,3
13,3
13,3
0,1
13,4
Промышленность в целом
10,4
6,1
10,0
1,1
11,2
Источники: Росстат, ИЭ РАН.
Журнал «Финанс.», № 20 (206), 28 мая — 3 июня 2007 года. Рубрика «Экономика».