
По прогнозам, к 2030 году финтех превратится в индустрию с оборотом в 1,5 триллиона долларов.
Читать далее К 2030 году финтех превратится в индустрию с оборотом в $1,5 трлн
По прогнозам, к 2030 году финтех превратится в индустрию с оборотом в 1,5 триллиона долларов.
Читать далее К 2030 году финтех превратится в индустрию с оборотом в $1,5 трлн
С этого года бизнес заставляют покупать «сертифицированный usb-носитель (токен) для записи ключей электронной подписи». То есть флешку, но не простую, а специальную.
Читать далее Герман Зубарев стал курировать ключевой департамент ЦБ

С 48-й минуты Олег Тиньков отвечает на вопросы Юрия Дудя о продаже Тинькофф Банка.
47:59 Зачем Тиньков продал «Тинькофф банк»
52:21 Цена «Тинькофф банка»
56:26 Почему Тиньков не продал банк «Яндексу»?
59:03 Потерять 2 млрд долларов
1:03:32 «Яндекс» – это…
1:06:07 Сколько у Тинькова осталось денег?

Сдутый финтех-пузырь. Акции BNPL-компании (buy now, pay later) Affirm Holding с октября только и делают, что валятся. Упали уже почти в 8 раз. Бумага стоит уже на 45% дешевле, чем на IPO в январе 2021 года. https://t.me/finside/2153 Читать далее 5 сдутых финтех-пузырей: Affirm, Robinhood, Square, Coinbase, Lending Club
В январе я решил проверить свою кредитную историю, чего не делал уже пару лет.
Получил отчёты в трёх крупных бюро через интернет: НБКИ, ОКБ и Эквифакс. Помимо регулярных запросов от банка, в котором у меня есть действующий кредит (это абсолютно законно) обнаружил там два запроса кредитной истории от Альфа-банка, где кредитных продуктов нет.
Строка запроса в таблице выглядит так:
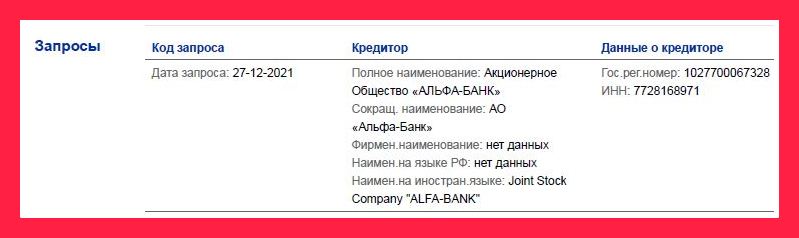
Согласно закону, банки имеют право выполнять запрос кредитной истории при наличии письменного согласия, которое получено при обращении за получением кредита. Срок действия согласия — 6 месяцев. Никаких заявок на кредит в банк я не подавал и согласия не подписывал.
В Альфа-банке сообщили: «поскольку вы наш клиент, мы сами можем делать запрос в БКИ для формирования предложений».
Затем банк разъяснил ситуацию так:
Вы правы, однако мы имеем в виду разные вещи. Дело в том, что кредитная история состоит из четырех частей: титульной, основной, информационной и закрытой.
• Титульная часть — это общие данные: ФИО, паспортные данные, ИНН и СНИЛС.
• Основная состоит из скорингового балла, текущих кредитов и решений судов о взыскании денег, если такие решения есть.
• В информационной указаны заявки на кредиты и результаты их рассмотрения: выдан кредит или нет.
• Закрытую же часть видит только заемщик. Там указаны все, кто запрашивал его кредитную историю или передавал в нее информацию.

В НБКИ имеют в виду основную часть, и здесь они в точности повторяют закон. Банки и компании действительно не могут получить её без согласия человека.
Однако банки обычно интересуются третьей частью истории — информационной. Таким образом они учитывают, какие продукты могут быть ему полезны и интересны. Её можно получить без согласия.
Об этом написано в законе о кредитных историях. Статья 6, пункты 9.1 и 10.
Я спросил в НБКИ: какую всё-таки часть кредитной истории запросил Альфа-банк. Выяснилось, что это была основная часть, а не информационная. А это незаконно.
Дважды в год вы можете бесплатно запросить у бюро свою кредитную историю онлайн по следующим ссылкам: НБКИ, ОКБ и Эквифакс. Сделайте это прямо сейчас через идентификацию Госуслуг.
Помимо запросов от банков проверьте, нет ли ошибок в кредитной истории, и узнайте свой кредитный рейтинг.
НБКИ советует: «Если в кредитной истории имеются запросы, выполненные без вашего согласия, либо вне действия кредитных договоров, то необходимо направить в бюро заявление об оспаривании кредитной истории в соответствии с порядком, представленном на нашем сайте nbki. ru в разделе «оспорить кредитную историю».
В заявлении об оспаривании кредитной истории есть нужный пункт:
"В кредитной истории содержатся сведения о том, что организация сделала запрос моей кредитной истории. Согласия на получение своей кредитной истории я не давал (ниже напишите наименование организации, выполнившей запрос, и дату запроса)".
Пока я отправил заявление в НБКИ, позже напишу, к чему это приведёт, а вы пока обязательно запросите свою кредитную историю по ссылкам, указанным выше.
В интернете есть жалобы на странные запросы не только от Альфа-банка, но и от Открытия, ВТБ, МТС Банка, Тинькофф Банка, Ак Барса и других банков.
Почему надо проверить запросы кредитной истории от банков? Во-первых, это может оказаться следствием попыток мошенников получить кредит на ваше имя. Во-вторых, излишние запросы от банков способны испортить кредитную историю.
— Это одно из самых распространенных нарушений. ЦБ должен штрафовать банки за несанкционированный запрос (кажется, до 50 т.р.), но должно быть обращение субъекта. До реальных же жалоб дело доходит редко, тем более что такие запросы не влияют на качество кредитной истории (в отличие, например, от частоты кредитных заявок самого субъекта). То есть персональный кредитный рейтинг они не понижают. Неправомерный запрос может служить сигналом, что персональными данными пытаются воспользоваться мошенники, но поскольку банки сами часто не соблюдают закон, поймать так реальных злодеев сложно. БКИ же проверять «на вшивость» все запросы банков не имеют возможности. Скорее, действительно есть смысл подумать о включении дополнительной опции в услугу «Защита от мошенничества», но это дело будущего.
По итогам 2019 года, когда чистая прибыль была 870 млрд, член правления Сбербанка в среднем получил 702 млн рублей.
Читать далее German 11, белая кость российского менеджмента«За весь период нашей работы мы компенсировали нашим клиентам больше $5,000,000 долларов, мы знаем хорошо наше дело. Большая часть средств была возвращенна по процедуре «rolling reserve», — врут жулики с грамматической ошибкой, которых на сайте навалом. Слово биржи, например, они пишут так: биржы.
Продвигается данный несуществующий способ в связке с сайтом telltrue.net, который создаёт доверие тем, что часть информации на нём действительно полезная.
«Способ возврата средств от недобросовестных компаний, работающий на 100% нашелся – это Rolling Reserve. В 2020 году, указанный способ является единственным, благодаря которому можно вернуть средства, независимо от того, насколько сложной и запутанной была схема обмана мошенников», — сказано в обзоре на TellTrue, а автором текста значится «Марк Левин, администратор и эксперт, один из основателей ресурса TellTrue.net. Опыт в сфере разоблачения более 5 лет. Наша цель — обезопасить людей от обмана и разоблачить деятельность мошеннических проектов! Под руководством Марка Левина работает команда проекта».
В комментариях «Марка Левина», которого не существует в реальности, спрашивают «Можно ли доверять компании Стандарт Реал, 1187746344796?
Ответ такой: «Да, это проверенная компания».
Другими словами, перед нами группа, действующая по сговору. На одном сайте создают доверие. На втором — обманывают.
Названия «фирм» постоянно меняются, как только интернет насыщается отзывами обманутых.
В ту же группу аферистов входят сайты bigluon.ru (Инвест ФМ, Алексей Соболев, Ксения Липина), rollingreserve.com (Елена Русина), xubu.ru (Спика Консалтинг, Сергей Михайлов), reshenielaw.pro (ЮК «Честное решение»), lftgroup-law.ru (Юрфинтех, LFT Group), amonts.com (Forteck Media LLC), i-p-law.ru (Atys Pravo, Северный бастион) и так далее.
Схему обмана описывает пострадавшая:
«Мне предложили вернуть деньги по Rolling Reserve от платформы FXSpace. Предложила юридическая компания Стандарт-Реал. За 510 евро по договору. А потом еще 15% от суммы возврата. Банк регулятор в Гренаде. Что очень странно. Есть ли какая-то надежда вернуть деньги? Меня просто гипнотизировали и зомбировали по телефону. Иначе не могу объяснить, как перевела им».
В последнее время возврат от лжеброкеров и прочих аферистов через банки маловероятен, так как мошенники используют способы, не подходящие под возврат (переводы на карты подставных лиц и криптовалюты).
Людей много раз пытаются обмануть вторично, обещая возврат без предоплаты. Это делают лжеюристы, лжерегуляторы, лжебиржи, лжеправоохранители. В процессе «возврата» выяснится, что деньги найдены, но надо заплатить комиссию, налог, взнос на криптокошелёк и т.п. Это уловки мошенников.
Жулики коварны и создают доверие к лжепроцедуре Роллинг Резерв большим количеством фальшивых отзывов примерно с 2020 года.


